
社会福祉法人専門
経理の負担を減らして、福祉の現場に集中する。
記帳・給与計算・振込・決算に加えて、理事会や評議員会の議案書、監事監査、指導監査への対応まで。社会福祉法人の監事・理事を務める税理士が、6月30日の期限から逆算して伴走します。
- 39件医療・介護・障害福祉・保育の関与先
- 保育園経営税理士自身が福祉の現場側
- チーム担当制複数名体制で品質を安定
※ 関与先数は2026年7月時点
こんなお悩みありませんか
社会福祉法人の経理は、一般企業とは別の世界です
- 拠点区分ごとの按分と内部取引の消去が、決算前にまとめて襲ってくる
- 財産目録と貸借対照表の数字が合わない。どこがずれているのかわからない
- 監事監査・理事会・評議員会の日程から逆算できておらず、毎年6月に慌てる
- 経理担当者が退職し、引き継ぎができていない
- 処遇改善加算の賃金改善実績報告に、社会保険の事業主負担分をどこまで含めるか迷う
- 会計ソフトが社会福祉法人会計に対応しきれず、減価償却だけ別システムになっている
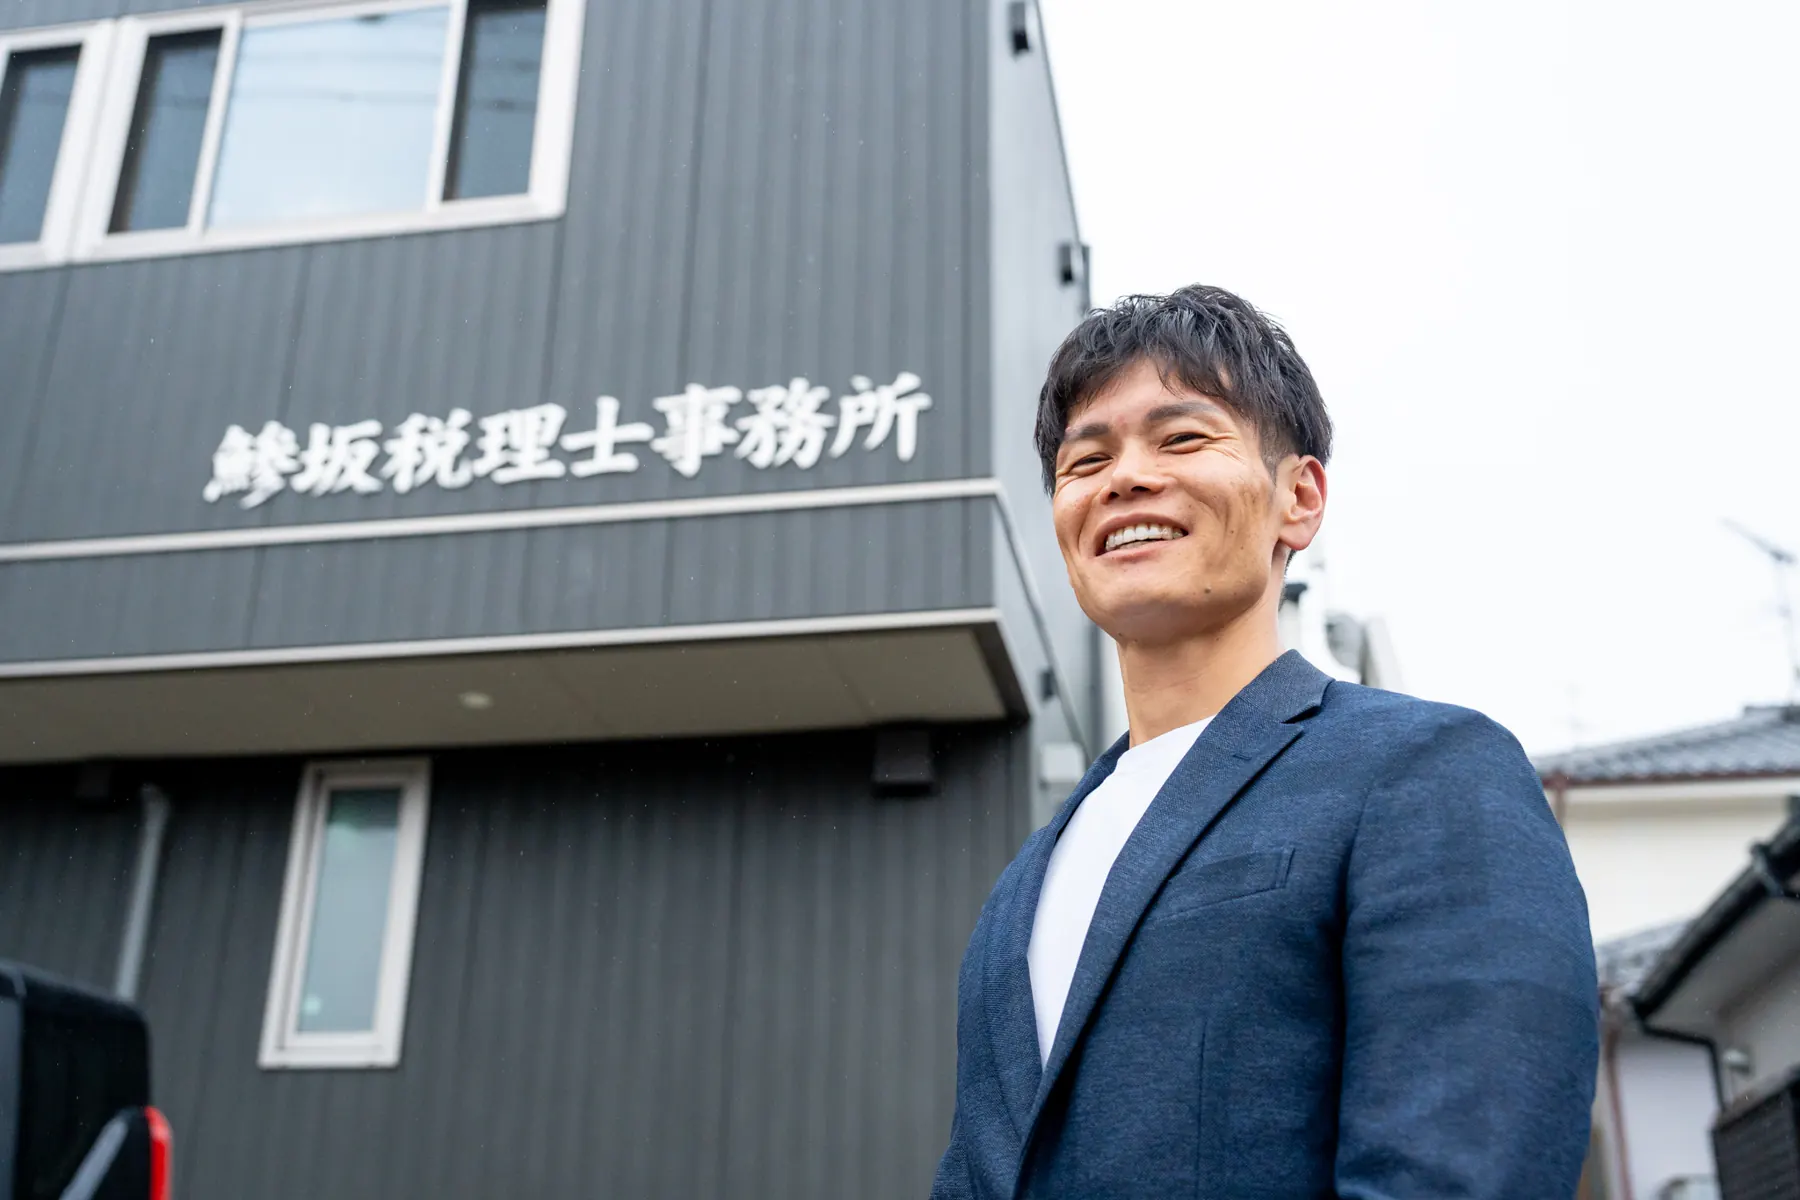
代表メッセージ
私は税理士であり、社会福祉法人の監事でもあります。
ある社会福祉法人では監事を務め、別の法人では理事を務めています。そして、自分でも保育園を経営しています。
監事として、計算書類と経理規程を突き合わせる側に立ちました。理事として、理事会に議案を出す側にも立ちました。園長として、職員のシフトと向き合う側にも立っています。だから、どこで書類が崩れるのか、どこで現場が詰まるのかが、当事者としてわかります。
福祉の経営は、制度が利益を直接左右します。公定価格や処遇改善等加算の単価が改定されたとき、それを賞与の原資にどう振り分け、給与規程のどこに書き、職員にどう説明するのか。加算で受け取ったお金のうち、社会保険の事業主負担を差し引いて、実際にいくら職員に配れるのか。私はそれを、相談として聞くだけでなく、自分の園の経営判断として決めてきました。
経理の負担は、仕組みで減らせます。その分の時間を、現場に返してほしいと思っています。
鯵坂税理士事務所 代表税理士鯵坂 健太郎
サービス内容
経理業務をまるごとお任せください
社会福祉法人の経理に必要な業務をワンストップでサポートします。
記帳代行
社会福祉法人会計基準に準拠した仕訳入力。事業区分・拠点区分・サービス区分の3階層で仕訳を設計し、共通経費の按分と拠点間の内部取引の消去まで行います。
- 一取引二仕訳の設計と入力
- 拠点区分・サービス区分の按分
- 月次試算表での早期チェック
給与計算代行
処遇改善等加算に対応した給与計算。加算で受け取った原資のうち、社会保険の事業主負担分を差し引いて実際にいくら職員に配分できるかまで踏み込んで設計します。
- 処遇改善等加算の配分計算
- 賃金改善実績報告の作成支援
- 社会保険・労働保険の手続き
振込代行
支払業務を代行し、事務負担を軽減します。振込データの作成から実行確認まで対応。賞与月に社会保険料と賞与が同時に流出する局面も、資金繰りを見ながら支えます。
- 振込データ作成・実行確認
- 支払サイトの整理
- 資金繰りの見通し共有
決算・申告サポート
資金収支計算書・事業活動計算書・貸借対照表の3表と、附属明細書・財産目録の作成。収益事業がある場合は法人税・消費税の申告まで一貫して対応します。
- 計算書類3表と附属明細書・財産目録
- 三表の整合性チェック
- 収益事業の判定と法人税・消費税申告
対応業務
決算書を作って終わりにはしません
社会福祉法人の実務は、計算書類の作成だけでは完結しません。監事監査があり、理事会があり、定時評議員会があり、所轄庁への届出があります。会計事務所として、その手前と後ろまで引き受けます。
機関運営の書類づくり
評議員選任解任委員会・評議員会・理事会。定款を読み込み、開催順序と議案の抜けを確認したうえで、次第兼議案書を作成します。役員改選の年は、理事長がまだ決まっていない理事会の議長をどうするかまで含めて段取りします。
監事監査への同行
所轄庁が公開する監事監査チェックリスト(会計監査編)に沿って、仕訳帳・総勘定元帳・決算書と経理規程を突き合わせます。監事が確認すべき書類を、監査の前に揃えます。
指導監査と改善状況報告書
所轄庁の指導監査で指摘を受けたあとの改善状況報告書の作成と、その約束を次の評議員会の議案に確実に反映させるところまで。書類の不備が返還命令や指定取消につながる領域だからこそ、事前に潰します。
所轄庁への届出・WAM公表
計算書類の届出、現況報告書、資産総額の変更登記、WAM NETでの公表。会計年度終了後3か月という法定期限から逆算して進めます。
定款変更
基本財産の追加など、定款変更が必要になる場面での議案作成と所轄庁対応。所轄庁から訂正を求められることも多く、事前の読み合わせが効きます。
社会福祉充実残額
社会福祉充実残額の算定と、残額が生じた場合の社会福祉充実計画の策定サポート。
年間サポート
6月30日から逆算する
社会福祉法第45条の27第2項により、計算書類は毎会計年度終了後3か月以内に作成しなければなりません。監事監査・理事会・定時評議員会を挟むため、実質的な作業期間は2〜3か月です。
4月1日
6月30日まで 90日
つまみを左右に動かすと、その時期にやることが出ます
4月〜5月計算書類・附属明細書・財産目録・事業報告の作成
- 3月末会計年度の締め、棚卸・残高確認
- 4月〜5月計算書類・附属明細書・財産目録・事業報告の作成
- 5月中監事による監査
- 5月下旬理事会での計算書類の承認
- 6月中定時評議員会での承認(役員改選の年は理事・監事の選任も)
- 6月30日まで所轄庁への届出、資産総額の変更登記
- 届出後WAM NETでの公表
AIとの向き合い方
AIを導入するのは、事業所ではなく私たちです。
正直に申し上げます。福祉の事業に、AIで劇的に儲かる余地は、ほとんどありません。
人員配置基準がある以上、人件費が半分になることはありません。報酬が公定価格で決まる以上、売上が倍になることもありません。他の業種と比べたとき、AIが福祉の経営にもたらす効果は、正直なところ非常に限定的です。
できるとすれば、非対面の間接業務を削り、その分の時間を直接サービスの提供に充てること。現実的には、そこが上限です。だから事業所の側に、AIを導入する動機は生まれにくい。私はそう考えています。
そのうえで申し上げます。AIを使うのは、私たちの役目です。クラウド会計とAIで組んだ仕組みで、記帳から決算までを引き受けます。事業所の側に、新しいツールを覚えていただく必要はありません。
- AIの導入も、新しい画面の操作も、事業所側には求めません
- 証憑をお預かりすれば、仕訳の起票とチェックはこちらの仕組みで進めます
- 浮いた時間は、事務所の効率ではなく、対応できる業務の広さでお返しします
選ばれる理由
3つの強み
1/3
監査する側にも、される側にも立ってきた
私は税理士であると同時に、社会福祉法人の監事を務め、別の社会福祉法人では理事を務めています。さらに保育園の経営者でもあります。監事として計算書類と経理規程を突き合わせる側にも、理事として理事会に議案を出す側にも、園長として現場を回す側にも立ってきました。だから、どこで書類が崩れるか、どこで現場が詰まるかが、当事者としてわかります。
- 監事として、監査で何を見られるかを内側から知っている
- 理事として、理事会・評議員会に議案を出す側の段取りも踏んでいる
- 公定価格・処遇改善等加算の改定を、賞与原資と給与規程に落とすところまで
2/3
会計だけでなく、機関運営と監査まで見る
社会福祉法人の実務は、計算書類を作って終わりではありません。監事監査があり、理事会があり、定時評議員会があり、所轄庁への届出があります。役員改選の年には、評議員選任解任委員会から理事長の選定までを一日で通す必要があります。私たちは会計から逆算するのではなく、6月30日という法定期限から逆算して、必要な会議と書類を並べます。
- 評議員会・理事会の次第兼議案書の作成と、定款との突き合わせ
- 監事監査チェックリストに沿った事前の資料整備
- 指導監査での指摘に対する改善状況報告書と、その後の議案への反映
3/3
チーム担当制で、担当者が辞めても止まらない
お客様ごとに担当者を1人だけ置くのではなく、複数名のチームで担当します。担当者個人の力量やコンディションに左右されず、常に同じ品質でお返しできる体制です。経理担当者の退職で引き継ぎが止まる——社会福祉法人でよくあるこの事故を、事務所側では起こしません。
- 複数名体制のダブルチェックで、科目や区分の誤りを早期に発見
- 担当者が変わっても引き継ぎロスなく継続
- クラウド会計での情報共有と進捗管理
よくある質問
ご相談の前に
Q収益事業を行っていません。それでも法人税の申告は必要ですか。
法人税法第4条第1項により、公益法人等が法人税の納税義務を負うのは収益事業を行う場合等に限られます。収益事業を行っていなければ法人税の申告は不要です。ただし法人住民税の均等割は、収益事業を行わない場合でも課される自治体があるため、所在地の取扱いを確認する必要があります。
Q自動販売機を置いているのですが、これは収益事業になりますか。
自動販売機の設置による収入は、法人税法施行令第5条に列挙された34業種のうち「物品販売業」に該当し、継続して事業場を設けて行う場合は収益事業となります。この場合は区分経理を行い、法人税の申告が必要です。ただし、みなし寄附金制度を使えば、収益事業の所得の50%または年200万円のいずれか大きい額まで損金に算入できます。
Q決算はいつまでに終わらせる必要がありますか。
社会福祉法第45条の27第2項により、計算書類は毎会計年度終了後3か月以内、つまり6月30日までに作成する必要があります。その前に監事監査と理事会承認、定時評議員会での承認を挟むため、実質的な作業期間は2〜3か月です。逆算すると、5月中には計算書類が固まっている必要があります。
Qいま顧問税理士がいます。社会福祉法人の会計だけをお願いすることはできますか。
ご相談ください。既存の顧問税理士との役割分担を整理したうえで、対応できる範囲をご提案します。
Q会計ソフトは何を使いますか。既存のソフトから移行する必要はありますか。
マネーフォワードクラウド会計やfreeeなどのクラウド会計を中心に対応しています。ただし社会福祉法人会計では、汎用のクラウド会計だけでは減価償却や区分経理をまかないきれず、専用システムを併用することがあります。現在お使いのソフトを確認したうえで、移行が必要かどうかも含めてご提案します。
Q対応エリアはどこまでですか。
鹿児島県内(離島を含む)に限らせていただいています。日常のやり取りはオンラインを中心に進めますが、監事監査への同行や理事会・評議員会への出席など、現場でお会いする必要がある場面が少なくないためです。離島の法人も担当しています。
お役立ち記事
社会福祉法人の経理・会計に関する情報
無料相談
まずはお気軽にご相談ください
「今の経理体制で大丈夫か不安」「担当者が辞めてしまった」「監査で指摘を受けたが、どう直せばいいかわからない」——どんなお悩みでも構いません。初回相談は無料です。
対応エリア:鹿児島県内(離島を含む)。監事監査への同行や理事会への出席など、現場でお会いする場面が多いため、対応地域を限らせていただいています。